Sous certaines conditions, les dépenses de téléassistance pour une personne âgée ou en situation de handicap peuvent ouvrir droit à un crédit d’impôt égal à 50 % des dépenses effectivement supportées. Un avantage fiscal important qui permet de réduire sensiblement le coût réel d’un abonnement de téléassistance.
Qui peut en bénéficier ? Quels services de téléassistance sont concernés ? Comment déclarer les dépenses ? Peut-on cumuler crédit d’impôt et APA ? Voici ce qu’il faut savoir.
La téléassistance ouvre-t-elle droit à un crédit d’impôt ?
Oui. Les services de téléassistance et de visioassistance destinés aux personnes âgées ou aux personnes en situation de handicap peuvent, sous certaines conditions, ouvrir droit au crédit d’impôt pour l’emploi d’un salarié à domicile et le recours à certains services à la personne.
Le principe est simple : le crédit d’impôt représente 50 % des dépenses réellement supportées par le contribuable, dans les limites prévues par la réglementation fiscale.
La téléassistance fait partie des activités de services à la personne pouvant être éligibles à cet avantage fiscal lorsqu’elle répond aux conditions réglementaires.
Concrètement, une personne qui supporte 300 € de dépenses de téléassistance éligibles sur l’année peut, en principe, bénéficier d’un crédit d’impôt de 150 €, sous réserve de respecter l’ensemble des conditions et plafonds applicables.
Quel est le montant du crédit d’impôt pour la téléassistance ?
Le crédit d’impôt est égal à 50 % des dépenses effectivement supportées.
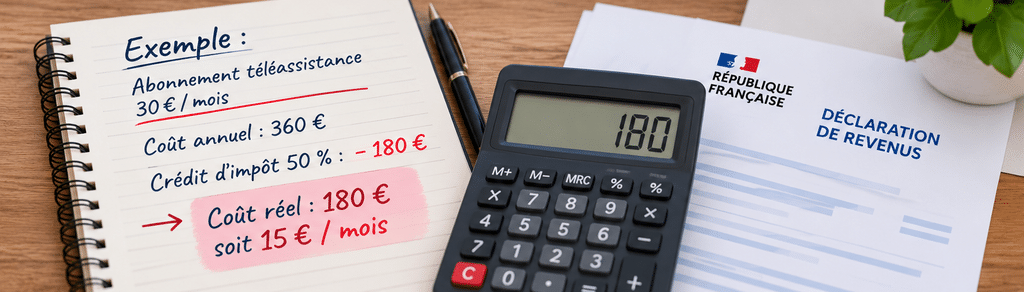
Ainsi, pour un abonnement de téléassistance éligible facturé 30 € par mois, soit 360 € par an, le crédit d’impôt peut représenter 180 €. Le coût annuel après avantage fiscal revient alors à 180 €, soit l’équivalent de 15 € par mois.
Attention : il s’agit d’un exemple simplifié. Le montant réellement pris en compte dépend notamment des éventuelles aides perçues et du respect des conditions fiscales.
Quelles téléassistances sont éligibles au crédit d’impôt ?
Toutes les offres commercialisées sous le terme « téléassistance » ne sont pas automatiquement éligibles.
La réglementation vise notamment les services de téléassistance et de visioassistance pour les personnes âgées ou handicapées.
La législation prend en particulier en compte les services qui permettent de détecter un accident potentiel ou avéré au domicile et de le signaler à une tierce personne ou au corps médical.
Cela peut notamment concerner, selon le service proposé et son éligibilité :
- un bouton d’appel porté en bracelet ou en médaillon
- une téléassistance permettant de contacter une plateforme d’assistance
- certains dispositifs de détection automatique de chute
- certains systèmes capables de détecter une situation anormale au domicile
- des services de visioassistance
Avant de souscrire, il est donc recommandé de demander au prestataire si son offre entre bien dans le cadre des services à la personne ouvrant droit au crédit d’impôt et s’il délivre l’attestation fiscale nécessaire.
Une évolution importante pour la téléassistance
La téléassistance présente une particularité intéressante. Certains services à la personne réalisés en dehors du domicile ne peuvent être considérés comme des prestations à domicile que lorsqu’ils sont inclus dans une offre globale comprenant également des activités réalisées au domicile.
La réglementation prévoit cependant un traitement spécifique pour certains services de téléassistance et de visioassistance destinés aux personnes âgées ou handicapées.
Lorsqu’ils permettent la détection d’un accident potentiel ou avéré au domicile et son signalement à une tierce personne ou au corps médical, ils peuvent être considérés comme des services fournis à la résidence même s’ils ne sont pas intégrés à un ensemble comprenant d’autres prestations effectuées au domicile.
C’est un point particulièrement important pour les personnes qui souhaitent souscrire uniquement un service de téléassistance.
Qui peut bénéficier du crédit d’impôt ?
Le dispositif concerne les contribuables fiscalement domiciliés en France qui supportent des dépenses éligibles.
La prestation peut notamment être réalisée dans la résidence principale ou secondaire du contribuable située en France, qu’il en soit propriétaire ou non.
Il est également possible, sous certaines conditions, de bénéficier du dispositif pour des dépenses personnellement supportées au titre de services rendus au domicile d’un ascendant remplissant les conditions pour bénéficier de l’Allocation personnalisée d’autonomie (APA).
Cela peut par exemple concerner un enfant qui prend financièrement en charge la téléassistance de son père ou de sa mère, sous réserve de satisfaire aux conditions prévues par la réglementation fiscale.
Crédit d’impôt ou réduction d’impôt : quelle différence ?
Il s’agit bien d’un crédit d’impôt et la différence est importante.
Une réduction d’impôt permet uniquement de diminuer le montant de l’impôt à payer. Un crédit d’impôt peut, lui, donner lieu à une restitution lorsque son montant dépasse celui de l’impôt dû.
Une personne non imposable peut donc, si elle remplit les conditions du dispositif, bénéficier elle aussi du crédit d’impôt.
Exemple : une personne bénéficie de 180 € de crédit d’impôt mais ne doit aucun impôt sur le revenu. Ces 180 € peuvent lui être restitués par l’administration fiscale selon les modalités applicables.
Quel est le plafond du crédit d’impôt ?
Le crédit d’impôt relatif aux services à la personne est calculé sur les dépenses effectivement supportées, dans une limite annuelle générale de 12 000 € de dépenses par foyer fiscal.
Cette limite concerne l’ensemble des dépenses de services à la personne entrant dans le dispositif et pas uniquement la téléassistance.
Elle peut par ailleurs être majorée dans certaines situations, notamment en fonction de la composition du foyer ou de l’âge de ses membres.
Pour un simple abonnement de téléassistance, dont le coût annuel est généralement très inférieur à ce plafond, celui-ci ne constitue donc généralement pas la principale difficulté. Il faut néanmoins tenir compte des autres services à la personne éventuellement déclarés par le foyer.
Peut-on cumuler APA et crédit d’impôt pour la téléassistance ?
L’Allocation personnalisée d’autonomie (APA) peut, selon la situation de la personne et son plan d’aide, participer au financement de certaines dépenses liées au maintien à domicile, dont la téléassistance.
Mais il existe un principe essentiel à retenir : le crédit d’impôt porte sur les dépenses réellement supportées par le contribuable.
Il faut donc tenir compte des aides éventuellement reçues pour financer le service.
Prenons un exemple simplifié. Une téléassistance coûte 360 € par an. Si une aide finance 120 € de cette dépense, le reste effectivement supporté est de 240 €.
Le crédit d’impôt potentiel de 50 % sera alors calculé sur ces 240 € restant à charge, soit 120 €, et non sur les 360 € initiaux.
Il faut donc éviter de raisonner systématiquement en faisant « prix de l’abonnement ÷ 2 » sans tenir compte des autres aides.
Comment déclarer ses dépenses de téléassistance ?
Le prestataire de téléassistance éligible doit permettre au client de disposer des justificatifs nécessaires, notamment d’une attestation fiscale annuelle récapitulant les sommes ouvrant droit à l’avantage fiscal.
Lors de la déclaration annuelle de revenus, le contribuable doit déclarer les dépenses éligibles dans la rubrique consacrée aux services à la personne / emploi à domicile, conformément aux modalités indiquées par l’administration fiscale pour l’année concernée.
Il est important de conserver l’attestation fiscale et les justificatifs correspondants. L’administration peut demander des documents permettant de justifier notamment l’identité du bénéficiaire, la nature de la prestation et les sommes effectivement payées.
Quels documents demander à son prestataire de téléassistance ?
Avant de souscrire une offre, il peut être utile de poser quatre questions au prestataire :
- Votre service de téléassistance est-il éligible au crédit d’impôt au titre des services à la personne ?
- L’organisme dispose-t-il de la déclaration ou du statut nécessaire pour faire bénéficier ses clients de cet avantage fiscal ?
- Recevrai-je une attestation fiscale annuelle ?
- Quel montant figurera sur cette attestation ?
Cette vérification est particulièrement importante lorsque l’on compare plusieurs offres : deux abonnements affichant un tarif proche peuvent ne pas présenter le même coût réel après aides et avantage fiscal.
Exemple : combien coûte réellement une téléassistance après crédit d’impôt ?
Prenons une offre fictive à 25 € par mois.
Coût mensuel : 25 €
Coût annuel : 300 €
Crédit d’impôt potentiel : 150 €
Coût annuel après crédit d’impôt : 150 €
Coût mensuel réel après avantage fiscal : 12,50 €
Avec une offre à 35 € par mois :
Coût annuel : 420 €
Crédit d’impôt potentiel : 210 €
Coût annuel après crédit d’impôt : 210 €
Coût mensuel réel après avantage fiscal : 17,50 €
Ces simulations supposent que la totalité des dépenses est éligible et effectivement supportée par le contribuable.
Attention aux prix affichés « crédit d’impôt déduit »
Un opérateur de téléassistance ne doit pas présenter un tarif « crédit d’impôt déduit » comme s’il s’agissait du prix effectivement facturé au client.
Le crédit d’impôt de 50 % est un avantage fiscal dont le bénéfice dépend du respect des conditions prévues par la réglementation et de la situation du contribuable. Le téléassisteur doit donc permettre au consommateur d’identifier clairement le prix réellement facturé et payé, avant l’éventuel avantage fiscal.
Il peut naturellement expliquer qu’une prestation éligible est susceptible d’ouvrir droit à un crédit d’impôt de 50 % et présenter, de façon distincte et non trompeuse, une simulation du coût restant après avantage fiscal. Il convient donc d’être vigilant face à une publicité annonçant par exemple une téléassistance à « 15 € par mois » lorsque le client est en réalité facturé 30 € par mois, les 15 € correspondant seulement au coût théorique après crédit d’impôt.
Comparez le prix de la téléassistance après crédit d’impôt
Le tarif affiché par un opérateur n’est donc pas le seul élément à prendre en compte.
Pour comparer correctement plusieurs solutions de téléassistance, il faut regarder :
- le prix de l’abonnement ;
- les éventuels frais d’installation ou de mise en service ;
- le matériel fourni ;
- la présence d’un bracelet ou d’un médaillon ;
- la détection automatique des chutes ;
- la téléassistance à l’extérieur du domicile ;
- la géolocalisation lorsqu’elle est proposée ;
- les modalités d’intervention en cas d’alerte ;
- la durée d’engagement ;
- les conditions de résiliation ;
- les aides financières possibles ;
- et l’éligibilité au crédit d’impôt.
Une offre légèrement plus chère peut ainsi se révéler plus intéressante si elle comprend davantage de services ou d’équipements adaptés aux besoins de la personne.
Vous recherchez une téléassistance pour vous-même ou pour un proche ?
Les prix, équipements et services proposés peuvent varier sensiblement d’un prestataire à l’autre.
Recevez et comparez plusieurs offres de téléassistance afin de trouver la solution adaptée à vos besoins et à votre budget.
Téléassistance et crédit d’impôt : les points essentiels à retenir
La téléassistance destinée aux personnes âgées ou handicapées peut ouvrir droit à un crédit d’impôt de 50 % lorsqu’elle respecte les conditions prévues par la réglementation.
Le crédit d’impôt est calculé sur les dépenses effectivement supportées par le contribuable.
Certaines prestations de téléassistance permettant de détecter un accident au domicile et d’alerter un tiers ou le corps médical peuvent être éligibles sans qu’il soit nécessaire de souscrire parallèlement d’autres prestations réalisées au domicile.
Le crédit d’impôt peut bénéficier aux personnes imposables comme aux personnes non imposables qui remplissent les conditions.
Les aides éventuellement perçues pour financer la téléassistance doivent être prises en compte pour déterminer la dépense réellement supportée.
Enfin, avant de choisir un prestataire, il est recommandé de vérifier l’éligibilité exacte de l’offre au crédit d’impôt et la délivrance d’une attestation fiscale.
FAQ – Téléassistance et crédit d’impôt
La téléassistance donne-t-elle droit à 50 % de crédit d’impôt ?
Oui, certaines prestations de téléassistance destinées aux personnes âgées ou handicapées peuvent ouvrir droit à un crédit d’impôt égal à 50 % des dépenses effectivement supportées, sous réserve de respecter les conditions prévues par la réglementation.
Une personne non imposable peut-elle bénéficier du crédit d’impôt ?
Oui. Puisqu’il s’agit d’un crédit d’impôt et non d’une simple réduction d’impôt, une personne remplissant les conditions peut en bénéficier même lorsqu’elle n’est pas imposable.
Faut-il avoir une aide à domicile pour bénéficier du crédit d’impôt sur la téléassistance ?
Pas nécessairement. La réglementation prévoit un régime spécifique pour certains services de téléassistance et de visioassistance destinés aux personnes âgées ou handicapées qui détectent un accident potentiel ou avéré au domicile et le signalent à une tierce personne ou au corps médical.
L’APA est-elle compatible avec le crédit d’impôt ?
Les aides reçues doivent être prises en compte dans le calcul des dépenses effectivement supportées. Le crédit d’impôt est donc calculé sur le reste à charge éligible et non sur une partie de la dépense déjà financée par une aide.
Le crédit d’impôt concerne-t-il uniquement les personnes âgées ?
Non. Les dispositions relatives à la téléassistance concernent également les personnes en situation de handicap lorsqu’elles répondent aux conditions prévues.
Comment savoir si une offre de téléassistance est éligible ?
Il est recommandé de demander directement au prestataire si l’offre relève des services à la personne éligibles au crédit d’impôt et s’il délivre une attestation fiscale annuelle.